Domain kraftstoffmessgerät.de kaufen?
Wir ziehen mit dem Projekt
kraftstoffmessgerät.de um.
Sind Sie am Kauf der Domain
kraftstoffmessgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftstoffmessgerät.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Pandikow, Christoph: VW Beetle Typ 5C Cabriolet Benziner und DieselVW Beetle Typ 5C Cabriolet Benziner und Diesel , In diesem Band (Nr. 310 ) werden alle Modelle des VW Beetle Cabrio mit folgenden Motoren behandelt: Ottomotoren: 1,2-Liter 77 kW/105 PS 1,4-Liter 110 kW/150 PS 2,0-Liter 147 kW/200 PS 2,0-Liter 155 kW/210 PS 2,0-Liter 162 kW/220 PS Dieselmotoren: 1,6-Liter 77 kW/105 PS 2,0-Liter 81 kW/210 PS 2,0-Liter 103 kW/140 PS 2,0-Liter 110 kW/150 PS Aus dem Inhalt: Ausrüstung/Werkzeug, Modellvorstellung, Wagenpflege, Antrieb, Fahrwerk, Bremsanlage, Karosserie, Verdecksystem, Innenraum, Fahrzeugelektrik, Technische Daten , Transportsysteme > Autoteile & Zubehör , Erscheinungsjahr: 20250326, Titel der Reihe: Jetzt helfe ich mir selbst##, Autoren: Pandikow, Christoph, Seitenzahl/Blattzahl: 224, Keyword: Antrieb; Ausrüstung; Auto Reparatur Handbuch; Auto Reparatur Tipps; Auto Reparatur Tipps für Anfänger; Auto Reparatur selber machen; Auto Reparaturanleitung; Auto Wartung; Auto selber reparieren; Benziner; Bremsanlage; Bremsflüssigkeit; Buch; Buch Auto reparieren; DIY Auto reparieren; Diesel; Fachliteratur; Fahrwerk; Fahrzeug Wartung; Fahrzeugelektrik; Fahrzeugreparatur; Innenraum; Jetzt helfe ich mir selbst; Karosserie; Kühlmittel; Modellvorstellung; Motorbuch; Ottomotor; Pflege; Ratgeber Auto reparieren; Reifenwechsel; Reparatur-anleitung; Scheibenwischerblätter ersetzen; Schrauber-Handbuch; Schrauberbuch; Störungssuche; Technische Daten; Verdecksystem; Volkswagen; Wagenpflege, Fachschema: Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Warengruppe: TB/Auto/Motorrad/Moped, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 265, Breite: 200, Höhe: 13, Gewicht: 842, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
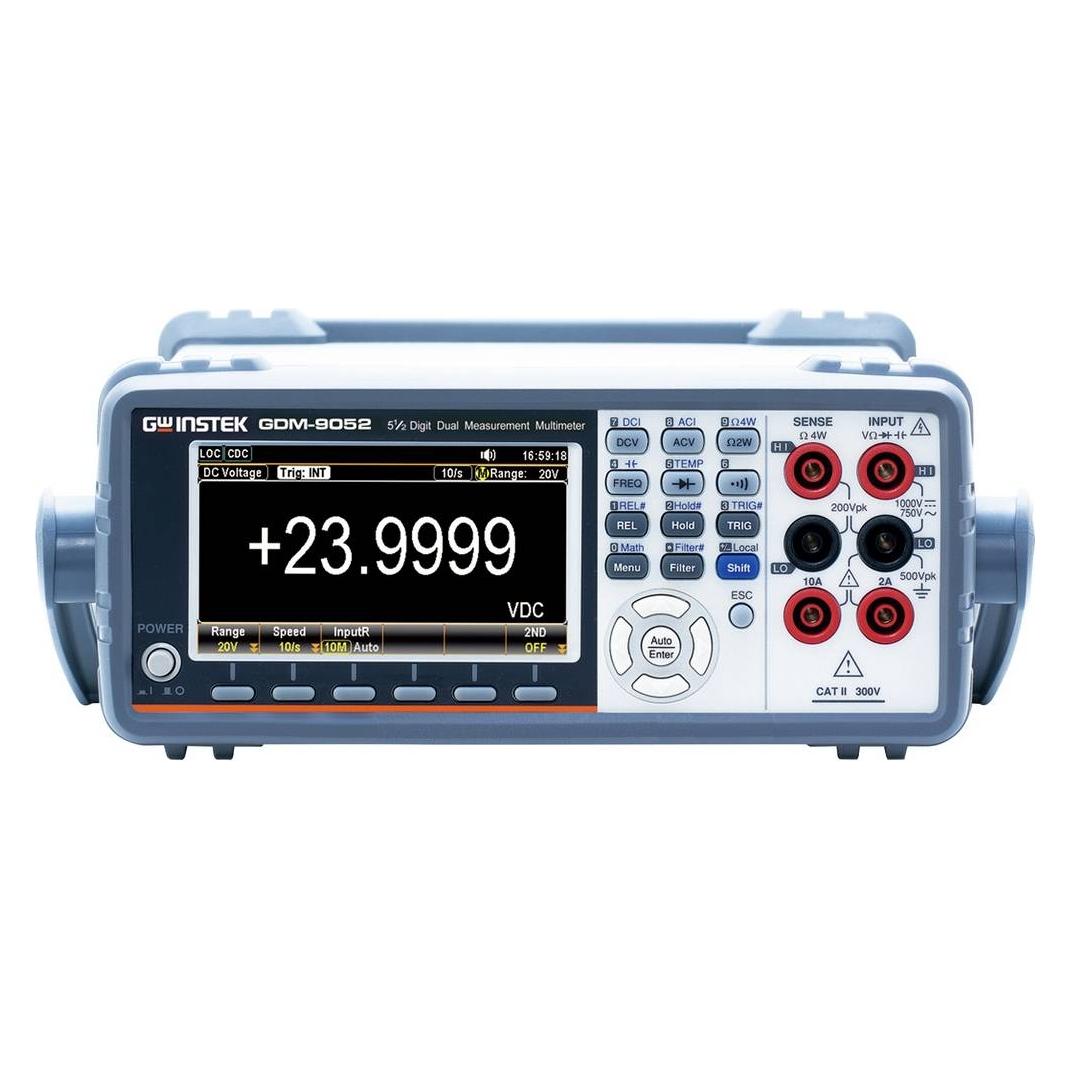
GW Instek, Multimeter, GDM-9052 Hochpräzisions-Messgerät digital Anzeige (Counts): 239.999 (Hand-Multimeter)Das GW Instek GDM-9052 ist ein hochpräzises Hand-Multimeter, das mit einer digitalen Anzeige von bis zu 239.999 Zählwerten ausgestattet ist. Dieses fortschrittliche 51⁄2-stellige Messgerät wurde entwickelt, um höchste Ansprüche an Genauigkeit und Effizienz in verschiedenen Anwendungen wie Fertigung, Forschung, Entwicklung, Schulung und Qualitätssicherung zu erfüllen. Mit der innovativen A.I.-Messfunktion erkennt das Gerät automatisch, ob Spannung, Widerstand, Diode oder Durchgang getestet werden soll, was die manuelle Auswahl überflüssig macht und wertvolle Zeit spart. Das brillante 4,3-Zoll-TFT-Grafikdisplay liefert gestochen scharfe Messergebnisse, während die Dual-Messfunktion die gleichzeitige Überwachung zweier Parameter ermöglicht. Mit einer Grundgenauigkeit von 0,012 % bei Gleichspannung und vielseitigen Schnittstellen wie RS-232C und USB ist das GDM-9052 ideal für die nahtlose Integration in automatisierte Systeme und den komfortablen Datentransfer zum PC. Investieren Sie in das GDM-9052 und erleben Sie eine intelligente, schnelle und präzise Messlösung, die Ihre tägliche Arbeit erheblich vereinfacht. - Automatische Messfunktionserkennung für Zeitersparnis - Dual-Messfunktion zur gleichzeitigen Überwachung - Hochauflösendes 4,3-Zoll-Grafikdisplay - Präzision mit einer Grundgenauigkeit von 0,012 %.649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Additiv LIQUI MOLY 21284 Katalysatorschutz Kraftstoff Additiv Benziner 300mlBeschreibung Beseitigt Ablagerungen wie Öl und Partikel von verbranntem Kraftstoff und senkt Emissionen. Sorgt für optimalen Betrieb der O2-Sensoren. Reinigt Einspritzanlage und Brennraum. Beugt Schäden und vorzeitigem Ausfall des Katalysators sowie der Lambdasonde vor. Verbessert durch Wiederherstellung des Luft-Kraftstoff-Verhältnisses die Kraftstoffeffizienz. Einsatzgebiet Für alle Benzinmotoren mit Katalysator und GPF (Gasoline Particulate Filter) geeignet. Insbesondere für Stadtfahrzeuge. Kurative Behandlung: 300 ml ausreichend für bis zu 30 l Kraftstoff. Vorbeugende Behandlung: 300 ml ausreichend für bis zu 70 l Kraftstoff. Wirkung hält bis zu 2.000 km an. Anwendung Kurative Behandlung: 300 ml ausreichend für bis zu 30 l Kraftstoff. Vorbeugende Behandlung: 300 ml ausreichend für bis zu 70 l Kraftstoff. Zeitpunkt der Zugabe beliebig, da Vermischung von selbst erfolgt. Wirkung hält bis zu 2.000 km an.17,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **

Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Seat Ibiza 6L. Benziner und Diesel, RatgeberDer Ratgeber "Seat Ibiza 6L. Benziner und Diesel" bietet umfassende Informationen zu allen Modellen des Seat Ibiza und Cordoba, die zwischen 2003 und 2009 produziert wurden. In diesem Band werden detaillierte technische Daten und Spezifikationen zu einer Vielzahl von Benzin- und Dieselmotoren präsentiert. Die Benzinmotoren reichen von einem 1,2-Liter-Motor mit 60 PS bis hin zu einem leistungsstarken 1,8-Liter-Motor mit 180 PS. Auch die Dieselmotoren sind in verschiedenen Varianten von 70 PS bis 160 PS aufgeführt. Dieser Ratgeber ist eine wertvolle Ressource für Fahrzeugbesitzer, Mechaniker und Interessierte, die sich mit den technischen Aspekten und der Wartung dieser Modelle auseinandersetzen möchten. Die klare Struktur und die umfassenden Informationen machen es einfach, die benötigten Daten schnell zu finden und zu verstehen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pandikow, Christoph: VW Beetle Typ 5C Cabriolet Benziner und DieselVW Beetle Typ 5C Cabriolet Benziner und Diesel , In diesem Band (Nr. 310 ) werden alle Modelle des VW Beetle Cabrio mit folgenden Motoren behandelt: Ottomotoren: 1,2-Liter 77 kW/105 PS 1,4-Liter 110 kW/150 PS 2,0-Liter 147 kW/200 PS 2,0-Liter 155 kW/210 PS 2,0-Liter 162 kW/220 PS Dieselmotoren: 1,6-Liter 77 kW/105 PS 2,0-Liter 81 kW/210 PS 2,0-Liter 103 kW/140 PS 2,0-Liter 110 kW/150 PS Aus dem Inhalt: Ausrüstung/Werkzeug, Modellvorstellung, Wagenpflege, Antrieb, Fahrwerk, Bremsanlage, Karosserie, Verdecksystem, Innenraum, Fahrzeugelektrik, Technische Daten , Transportsysteme > Autoteile & Zubehör , Erscheinungsjahr: 20250326, Titel der Reihe: Jetzt helfe ich mir selbst##, Autoren: Pandikow, Christoph, Seitenzahl/Blattzahl: 224, Keyword: Antrieb; Ausrüstung; Auto Reparatur Handbuch; Auto Reparatur Tipps; Auto Reparatur Tipps für Anfänger; Auto Reparatur selber machen; Auto Reparaturanleitung; Auto Wartung; Auto selber reparieren; Benziner; Bremsanlage; Bremsflüssigkeit; Buch; Buch Auto reparieren; DIY Auto reparieren; Diesel; Fachliteratur; Fahrwerk; Fahrzeug Wartung; Fahrzeugelektrik; Fahrzeugreparatur; Innenraum; Jetzt helfe ich mir selbst; Karosserie; Kühlmittel; Modellvorstellung; Motorbuch; Ottomotor; Pflege; Ratgeber Auto reparieren; Reifenwechsel; Reparatur-anleitung; Scheibenwischerblätter ersetzen; Schrauber-Handbuch; Schrauberbuch; Störungssuche; Technische Daten; Verdecksystem; Volkswagen; Wagenpflege, Fachschema: Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Warengruppe: TB/Auto/Motorrad/Moped, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 265, Breite: 200, Höhe: 13, Gewicht: 842, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
GW Instek, Multimeter, GDM-9052 Hochpräzisions-Messgerät digital Anzeige (Counts): 239.999 (Hand-Multimeter)Das GW Instek GDM-9052 ist ein hochpräzises Hand-Multimeter, das mit einer digitalen Anzeige von bis zu 239.999 Zählwerten ausgestattet ist. Dieses fortschrittliche 51⁄2-stellige Messgerät wurde entwickelt, um höchste Ansprüche an Genauigkeit und Effizienz in verschiedenen Anwendungen wie Fertigung, Forschung, Entwicklung, Schulung und Qualitätssicherung zu erfüllen. Mit der innovativen A.I.-Messfunktion erkennt das Gerät automatisch, ob Spannung, Widerstand, Diode oder Durchgang getestet werden soll, was die manuelle Auswahl überflüssig macht und wertvolle Zeit spart. Das brillante 4,3-Zoll-TFT-Grafikdisplay liefert gestochen scharfe Messergebnisse, während die Dual-Messfunktion die gleichzeitige Überwachung zweier Parameter ermöglicht. Mit einer Grundgenauigkeit von 0,012 % bei Gleichspannung und vielseitigen Schnittstellen wie RS-232C und USB ist das GDM-9052 ideal für die nahtlose Integration in automatisierte Systeme und den komfortablen Datentransfer zum PC. Investieren Sie in das GDM-9052 und erleben Sie eine intelligente, schnelle und präzise Messlösung, die Ihre tägliche Arbeit erheblich vereinfacht. - Automatische Messfunktionserkennung für Zeitersparnis - Dual-Messfunktion zur gleichzeitigen Überwachung - Hochauflösendes 4,3-Zoll-Grafikdisplay - Präzision mit einer Grundgenauigkeit von 0,012 %.649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Additiv LIQUI MOLY 21284 Katalysatorschutz Kraftstoff Additiv Benziner 300mlBeschreibung Beseitigt Ablagerungen wie Öl und Partikel von verbranntem Kraftstoff und senkt Emissionen. Sorgt für optimalen Betrieb der O2-Sensoren. Reinigt Einspritzanlage und Brennraum. Beugt Schäden und vorzeitigem Ausfall des Katalysators sowie der Lambdasonde vor. Verbessert durch Wiederherstellung des Luft-Kraftstoff-Verhältnisses die Kraftstoffeffizienz. Einsatzgebiet Für alle Benzinmotoren mit Katalysator und GPF (Gasoline Particulate Filter) geeignet. Insbesondere für Stadtfahrzeuge. Kurative Behandlung: 300 ml ausreichend für bis zu 30 l Kraftstoff. Vorbeugende Behandlung: 300 ml ausreichend für bis zu 70 l Kraftstoff. Wirkung hält bis zu 2.000 km an. Anwendung Kurative Behandlung: 300 ml ausreichend für bis zu 30 l Kraftstoff. Vorbeugende Behandlung: 300 ml ausreichend für bis zu 70 l Kraftstoff. Zeitpunkt der Zugabe beliebig, da Vermischung von selbst erfolgt. Wirkung hält bis zu 2.000 km an.17,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.